
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
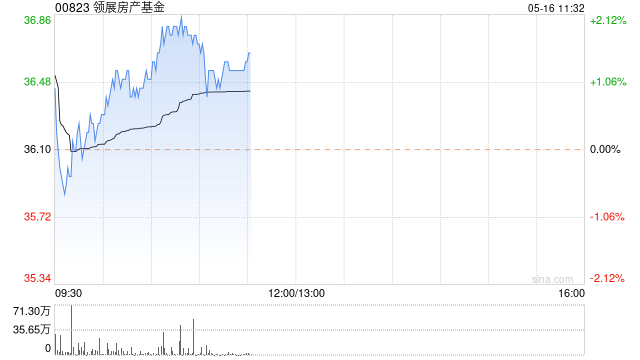
摩根大通发布研报称配资盘排行风险提示,领展房产基金(00823)截至6月底首财季运营数据显示,香港即期租金持续回稳,但商户销售表现略为令人失望。该行维持领展“增持”评级,目标价43港元。
报告指出,领展香港物业的商户销售额在首季度同比下降1.1%,逊于市场预期的轻微正增长,亦跑输香港必需消费品零售销售同比增长3.7%的表现。不过,香港即期租金环比跌幅进一步收窄至0.5%。管理层预计2027财年上半年租金重订幅度为负中单位数,较2026财年负高单位数有所改善,但全年指引仍维持负高单位数。
配资介绍该行认为,领展最新数据未带来惊喜,但仍看好其前景,主要由于即期租金回稳及租金重订幅度有望于2028财年改善;投资者或从地产发展商转向收租股;持续的单位回购;以及6.5%的收益率仍为香港地产股流动性最高之一。领展管理层重申对2027财年每基金单位分派稳定的指引感到“满意”,年度化成本节省2亿港元的目标进度良好。此外,领展有望受惠于REITs纳入港股通,虽然目前仍未有具体时间表,但市场已不再反映相关预期,若未来成事,股价或有正面反应。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 配资盘排行风险提示
元股证券:ygzq.hk元股证券(官网)-提示:本文来自互联网,不代表本网站观点。